资產評估中辦公場所的裝修耐用年限是多少年?
发布時間:2026-01-22 | 來源:成都帝睿工裝(zhuang)公司 | 浏覽次数:
在资產評估中,辦公場所裝修的(de)耐用(yong)年限通常為5至10年。 该年限主要基於裝修(xiu)材料的經濟(ji)使用寿命、功(gong)能性貶值速度以及相關會計(ji)與評估準則確定。辦公場所裝修作為一項重要(yao)的固定资產改良投资(zi),其价值會(hui)随時間推移而损耗。在资產評估(gu)工作中,準確確定其耐(nai)用年限對於計算折(zhe)旧、成新率及重置(zhi)成本(ben)至關重要。
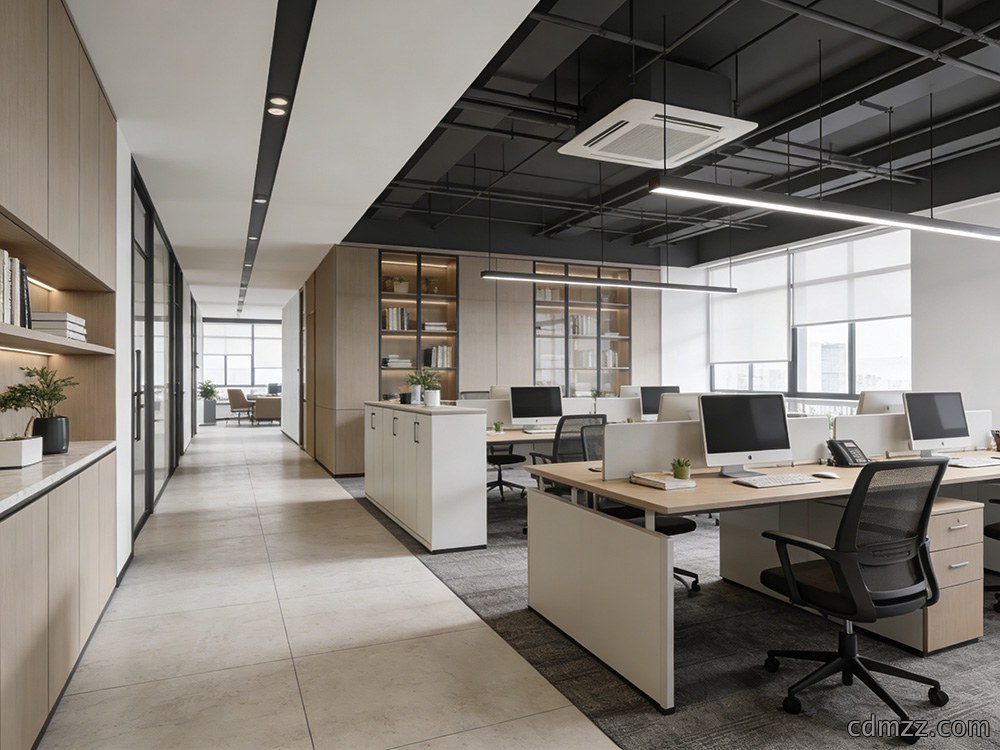
在资產評估實務中,裝修耐用(yong)年(nian)限並非固定数值,需(xu)結合(he)裝修標準、產權(quan)性(xing)質、維護情况及相關權(quan)威規定綜合判(pan)定。下面結合核心政(zheng)策(ce)依據、分類標準及實務要點详細說明一起來聊聊。
1. 企業(ye)類辦(ban)公場所裝修:依據《企業會計準則(ze)第(di)4號--固定资產》及財政部相關解答規定,與固(gu)定资產相關(guan)、能(neng)提(ti)升资產使用价值的辦公場所裝修支出,需單独核算並按裝修耐用年(nian)限計提(ti)折旧,其中常規裝修耐用年(nian)限明確為5-10年。同(tong)時(shi),廣发證券等企業固(gu)定资產折旧會計估計變更公告中,也明確固定资產裝修折旧年限(xian)標準(zhun)為5年及以上,與资(zi)產評估實務(wu)一致。
2. 黨政機關辦公場所裝修:參(can)照(zhao)《晉(jin)城市市級行政事業單位辦公用房(fang)裝修和維修標準》,非新(xin)建辦(ban)公用房主體結構裝修,間隔時間(即耐用年(nian)限)一(yi)般不得少於(yu)15年,因(yin)自然災害等特殊因素损(sun)坏的可適当提前;結合《中央國家機(ji)關辦公用房維修管(guan)理標準》,辦公用房裝飾裝修分系統(tong)維修周期需結合预期正(zheng)常使用年限確定,進(jin)一步佐證黨政機關辦公裝修耐用年(nian)限標準。
3. 租入(ru)辦公場所裝修(xiu):依據《中(zhong)華人民共和國企業所得税法實施(shi)条例》及會(hui)計規範(fan),租入固定资產的(de)裝修(xiu)支出,按合同約定的剩余租赁(lin)期限分期摊(tan)銷,即耐用(yong)年(nian)限取租赁期與裝修本身5-10年耐用年限的较短者,摊銷年限不得低於3年。
4. 资產評估(gu)準則要求:參(can)照(zhao)《资產評估基本(ben)準則》,资(zi)產評估中需結合资產實际状况、相關政策規定,合理確定资產(chan)耐用年限,確保評(ping)估結果(guo)公允,辦公場所裝修耐用年限的分類標(biao)準的製定均符(fu)合该準則要求。
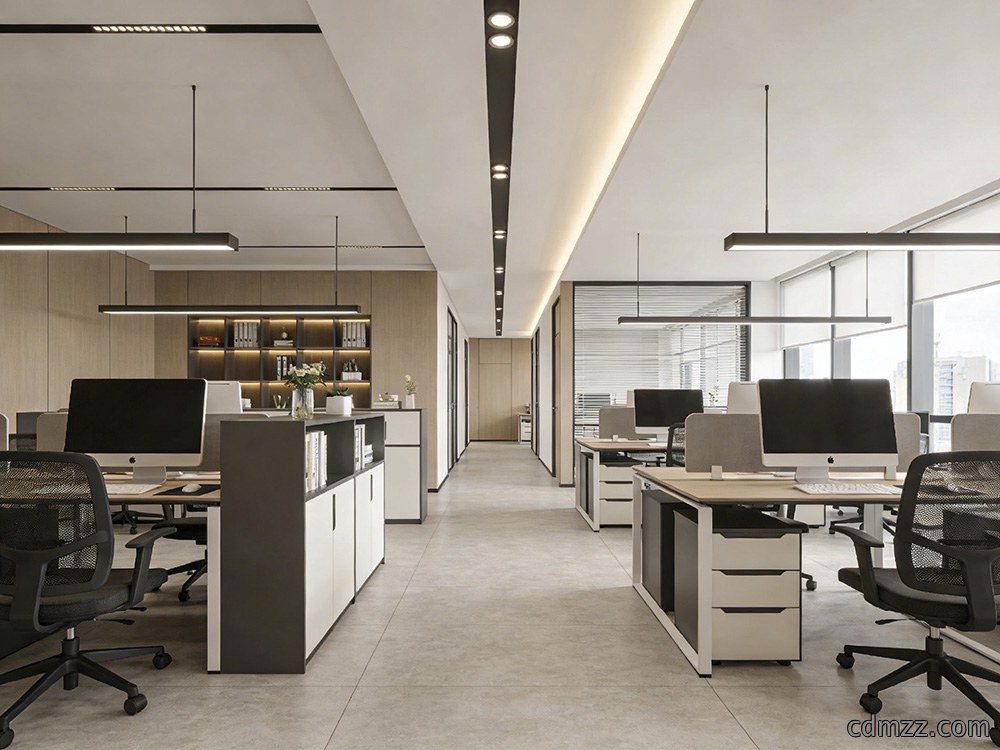
結合(he)辦公場所裝修(含辦公室裝(zhuang)修(xiu))的實际標準、產權類型,分為(wei)四大(da)類,精準對(dui)應资產評估實務場景(jing):
1. 簡易(yi)裝修(適用於普通辦公(gong)、臨時辦(ban)公場(chang)所):裝修内容仅(jin)含基礎牆面、地面(mian)處理(li)、簡單吊顶及普(pu)通門窗,无复雜造型和高(gao)端材質,裝修耐用年限統一為5年。此類裝(zhuang)修在资產評估(gu)中,按5年年限測算剩余价(jia)值,折旧采用年限(xian)平均法(fa)(年折(zhe)旧率=(1-预計净残值率)÷5×100%)。還存在另一種算法(fa):假設一套辦公室裝(zhuang)修(xiu)耐用年限定為8年,已使(shi)用3年,則(ze)成新率為(8-3)/8×100%=62.5%。評估師(shi)需(xu)結合現場勘察,判断是(shi)否存在維修或损坏情况,對(dui)成(cheng)新率進行修正。
2. 中檔裝修(適用(yong)於多数企業辦公(gong)室、常規事業單位辦(ban)公場所(suo)):裝(zhuang)修内容含標準化(hua)牆面裝飾、品牌地砖/木地板、定製(zhi)吊顶、基礎(chu)软裝及配套電氣改造(zao),材(cai)質(zhi)中等、施工(gong)規範,裝修耐用年限為8年,是资產評估中(zhong)最常见(jian)的標準。
3. 高檔裝修(適用於企業总(zong)部、高端寫字(zi)楼辦公場所):裝修采用高端材質、复雜造型設計(ji),含定製家具、智能裝(zhuang)修系統、高端软裝及專(zhuan)項裝飾,施工工藝精良且后期維護(hu)到位,裝修耐用年限為10年。
4. 特殊產權辦公(gong)裝(zhuang)修:黨政機關辦公用房主(zhu)體結構裝修,耐用年限(xian)不低(di)於15年;租入辦公用房裝(zhuang)修,耐用年(nian)限按“租赁(lin)期(qi)剩余年限”與“裝修(xiu)本身耐用(yong)年限(5-10年)”孰(shu)短確定,若租赁(lin)期不(bu)足3年,按不低於3年核算(suan)(符合企業所得税法摊銷(xiao)要求)。
1. 維護情况調整:若辦公(gong)場所裝修后期(qi)定期維護、及時翻(fan)新,經资產評估專業人(ren)員(yuan)核查確認,耐用年限可在對應標準基礎上延长1-2年,但最长不(bu)超過(guo)10年(高檔裝修)、15年(黨(dang)政(zheng)機關辦公用房)。
2. 材質與工藝影響:裝修材(cai)質劣(lie)質、施工不規範的(de),耐用(yong)年(nian)限需縮短1-2年;材(cai)質優質、施工達(da)標且符合國家環(huan)保、節能標準的,按對應分類標準執行(xing),不随意調整。
3. 政策合規優先:所有判定需嚴格遵循《资產評估基本(ben)準則》《企(qi)業會(hui)計準則》及地方(fang)辦公用房裝(zhuang)修管理標準,確保評估過程合規、結果精準,相關判(pan)定依據需(xu)留存備查(如裝修(xiu)合同、維護記錄、政策文(wen)件)。
资產(chan)評估中,辦(ban)公場所裝修(辦公室裝(zhuang)修(xiu))的裝(zhuang)修耐用年限以5-10年為核(he)心標準,按裝修檔次細(xi)分(簡易5年、中檔(dang)8年、高檔(dang)10年),特殊產權辦公裝修按對(dui)應政策調整(黨政(zheng)機關不低於(yu)15年、租入按孰短原則)。该標(biao)準嚴(yan)格依據资產評估、會計、税務及辦公用房管理相關權威(wei)規定製定,是资產評估中測算辦公裝修资產价值、計提折旧的核心(xin)依據,實務中(zhong)需結合裝修實际状(zhuang)况、維護情况及政策(ce)要求精(jing)準判定,確保評估結(jie)果公(gong)允合規。
成都帝睿(rui)建筑裝飾工程(cheng)有限公司
電話:028-83380350 | 地址:成(cheng)華區羊子山路5號东(dong)立國际廣場
版權所有 © 2026 成都帝睿(rui)建筑裝飾工程(cheng)有限公司


028-83380350
精選案例
生物(wu)科技公司成都辦公室裝修效果圖(tu)
成都藍(lan)色兄弟網絡科技辦公室(shi)裝修效果圖